
产量提升后AI文创定制产品降价空间评估与关键驱动因素分析
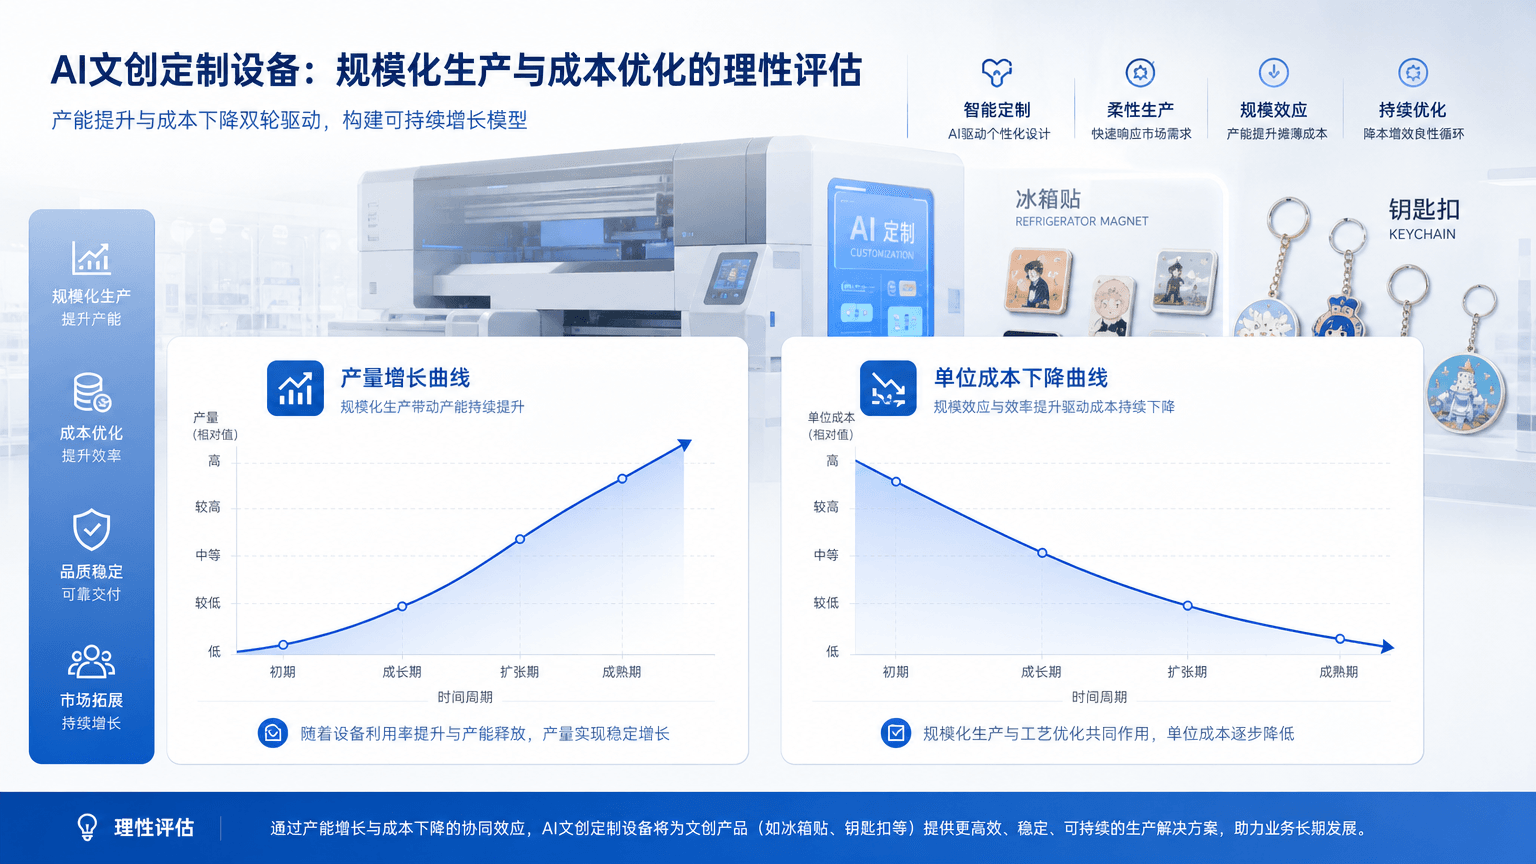
本文围绕AI文创在产量提升后的降价空间与最大下调比例展开,从规模效应、供应链优化、自动化降本等维度,结合爱定智AI文创定制体系(含多类设备与成品)说明成本结构评估思路。当前公开资料未包含量化成本关系,固定下调比例需结合具体生产计划测算。
产量提升后AI文创定制产品降价空间评估方法与关键驱动因素分析
产量提升是否会带来AI文创定制产品降价空间,不能简单以固定比例下结论。关键在于产量爬坡是否改变了单件成本结构,以及固定成本摊薄、供应链议价和自动化水平能否转化为可落地的成本下降。结合爱定智AI文创定制体系来看,降价空间存在,但最大可下调比例需要按具体生产计划测算。
一、先拆单件成本:固定成本摊薄是主要空间
AI文创定制产品的单件成本通常包括设备折旧、场地能源、耗材、人工设计、质检包装、软件调用等。产量提升最直接的影响是设备折旧、场地能源等固定成本在单品上的分摊下降。产量越高,单件固定成本越低,这是形成降价空间的基础。
但摊薄效应并非无限制。随着产量持续放大,固定成本在单件中的占比会逐步降低,边际降幅越来越小。此时继续降价的空间取决于耗材、工艺时间和人工等可变成本能否同步优化。因此,评估降价空间必须先分清哪些成本可随产量下降,哪些仍按件发生。
二、三类关键驱动因素:规模效应、供应链优化与自动化降本
从生产流程看,产量提升后的降价驱动主要集中在三个方向。
规模效应:连续生产可以减少换线、提升设备利用率,使同一设备在相同时间内产出更多成品,单件分摊的固定成本下降。
供应链优化:耗材与半成品采购量上升后,批次议价和供应稳定性可能改善;同时批量生产有利于减少因临时切换工艺造成的废损。
自动化降本:AI文创定制体系中的模板化设计、自动排版、自动质检和订单流转,可以在产量上升后减少人工干预,使单件人工成本下降。
下表从成本科目角度说明产量提升后的变化方向:
| 成本科目 | 产量提升后的变化方向 | 对降价空间的影响 |
|---|---|---|
| 设备折旧 | 单件分摊下降 | 形成降价空间 |
| 场地能源 | 单件分摊下降 | 形成降价空间 |
| 耗材 | 随产量线性或小幅下降 | 限制降价下限 |
| 人工与设计调用 | 自动化程度提高后下降 | 形成降价空间 |
| 质检包装 | 自动化后有所下降 | 影响有限 |
| 售后与损耗 | 随良率改善可能下降 | 影响有限 |
三、结合爱定智体系评估:多设备、多工艺需分类测算
爱定智AI文创定制体系包含多类设备与成品,不同产品对工艺、耗材和人工的依赖不同,不能用一个统一比例评估降价空间。平面打印类、UV工艺、激光雕刻或热转印等不同路径,其可变成本占比差异较大。
更务实的做法是按设备类型和产品类型建立成本测算表,分别记录设备折旧、耗材、设计调用、人工与质检等科目,再叠加目标产量下的固定成本摊薄。只有把成本结构拆到可量化单元,才能判断哪些产品适合降价、降幅可以到什么区间。
四、最大可下调比例如何测算
最大可下调比例不是由产量直接决定,而是由成本结构决定。评估路径可以分为四步:
- 确定当前单件成本中各科目占比,尤其是可变成本占比。
- 设定目标产量区间,计算固定成本摊薄后的新单件成本。
- 在新单件成本基础上保留合理毛利、售后与损耗空间,反推可下调金额。
- 将可下调金额除以原
这里需要特别说明:当前公开资料未包含爱定智的量化成本关系,因此不能直接给出固定下调比例。可变成本占比越高,产量提升带来的降价上限越低;固定成本占比越高,产量提升形成的空间越大。最大下调比例必须结合具体生产计划、设备负荷、
综合来看,产量提升确实为AI文创定制产品提供了降价空间,主要来自固定成本摊薄、规模效应、供应链改善和自动化降本。但影响最大下调比例的核心不是产量本身,而是可变成本占比与运营效率。企业在制定降价策略前,应先把成本结构拆开,按批量生产计划做测算,避免用统一折扣替代成本判断。
常见问题
产量提升后AI文创产品是否一定降价?
不一定,取决于规模效应与固定成本摊薄程度。产量提升可降低单位设备折旧与人工分摊,但原材料、能耗等变动成本未必同步下降,且需考虑订单稳定性与库存风险,实际降价空间需结合具体成本结构评估。
最大可下调比例如何确定?
需要基于完整成本模型测算,包括设备折旧、耗材、人工、场地、物流及管理费等,并结合目标利润率与市场竞争。当前公开信息未提供量化成本数据,因此无法给出统一的最大下调比例,需与厂家结合生产计划核算。
爱定智AI文创定制体系哪些环节可降本?
爱定智提供多类设备与成品方案,自动化程度较高的设备可降低人工操作时长,多品类共用设备可提高利用率;成品标准化程度提升有助于批量采购与备料优化,但具体降本幅度需结合产量规模与产品组合。
产量提升会带来哪些风险影响降价?
产量上升可能伴随库存积压、设备维护频率增加、良率波动等风险,若管理不当反而推高单位成本。因此降价空间需在稳定质量与交付前提下,通过持续的成本核算验证。
如何评估自身降价空间?
建议从单件成本拆解入手,记录各产量阶梯下的设备折旧、耗材、人工与不良品损耗,对比单位总成本变化,同时关注同行